[자유 게시판] 월터 슐로스 - 상대 가치 평가를 지양하라
 Work4Block
- 0
- 3,776
- 0
- 0
- 글주소
- 05-02
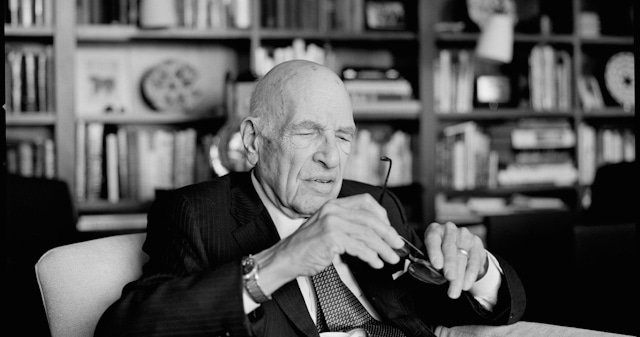
월터 슐로스(Walter Schloss)는 지난날의 위대한 가치 투자자 중 한 명이었다. 슐로스는 처음 투자를 시작하면서 함께 일한 벤저민 그레이엄을 통해 가치주를 찾는 방법을 배웠다. 슐로스는 주식을 싸게 사서 보유하길 좋아했고, 이 전략을 2012년 세상을 떠날 때까지 고수했다.
일부 보도에 따르면, 슐로스는 1960년대 말 워런 버핏이 버핏 파트너십을 그만두었을 당시 저렴한 가치 투자 방식에서 빠져나오는 데 도움을 주었다고 한다. 버핏은 슐로스에게 전화를 걸어 전체 포트폴리오를 알려달라고 부탁했고, 슐로스는 기꺼이 그렇게 해주었다는 얘기도 있다.
만일 슐로스 파트너십의 설립 초기(1956년)에 1달러를 투자했다면, 2000년까지 약 65만 달러로 성장했을 것이다. 반면, S&P 500이었다면 15만 달러에 불과했을 것이다.
가치 투자자로서 슐로스는 다른 기업보다 주가가 낮은 기업이 아니라, 자신이 계산한 내재 가치보다 주가가 크게 할인되어 있는 기업에 투자하고 싶어 했다.
한 애널리스트가 이렇게 주장했다:
증권 분석에서는 비교 선택이 원칙입니다. 주식은 다른 주식과 비교할 경우에만 저평가 또는 고평가 되었다고 말할 수 있는 것이므로, 장세가 좋거나 나쁘거나 모두에서 비교 과정을 통해 고평가 또는 저평가 된 주식을 찾아야 합니다.
이에 슐로스는 이렇게 답했다:
어떤 의미로 한 말인지 확실히 모르겠지만, 증권 분석가로서 말하자면, 그런 주장에 반대합니다.
그러면서 이렇게 계속했다:
나는 주식의 가치 평가는 내재 가치에 근거해야 한다고 믿습니다. 다른 주식과 비교해 저평가 또는 고평가 되었는지 평가해서는 안 됩니다. 예를 들어, 강세장의 고점의 경우에도 다른 주식보다 더 싼 주식을 찾을 수 있지만, 두 주식 모두 내재 가치에 비해 비쌀 수 있습니다. 기업 B보다 상대적으로 싸니까 기업 A를 사라고 권한다면, 엄청난 손실을 견딜 수 있어야 할 것입니다.
반면에, 건전한 증권 분석을 바탕으로 내재 가치 대비 주가가 3분의 1에 불과한 주식이 있다면, 다른 주식에 비해 저평가 또는 고평가 되었든 상관없이 충분히 매수할 수 있습니다.
주식은 다른 주식과 비교해 저평가 또는 고평가 되었다고 판단하는 것보다, 자신과 비교해 판단해야 합니다. 저평가된 주식을 매수하는 열쇠는 주가와 내재 가치와 비교하는 것입니다.
슐로스 거의 50년 전에 남긴 말이지만, 오늘날에도 여전히 유효하다.
주식의 가치 평가는 과학보다는 예술에 가깝기 때문에, 정해진 표준 같은 것은 존재하지 않는다. 모든 기업은 각자의 고유한 품질과 장점 및 약점을 지니고 있다. 이러한 것들을 하나의 배수나 지표로 간단하게 평가할 수는 없다.
워런 버핏은 기업이 속한 산업을 충분히 이해하고, 성장 잠재력을 어느 정도 확신할 수 있어야만 기업의 내재 가치를 계산할 수 있다고 믿었다. 기업, 해당 산업 및 성장 잠재력을 충분히 이해해야만, 어느 정도의 확신으로 미래의 현금 흐름을 예측할 수 있다.
어떤 기업이 다른 기업보다 훨씬 더 강력한 경쟁 우위를 가지고 있기 때문에, 경쟁력이 높은 기업이 낮은 기업보다 더 높은 주가로 평가되는 것도 당연하다.
투자 위험을 줄이기 위해서는 자세한 펀더멘탈 분석이 필수적이며, 해당 기업의 복잡다단한 내용을 자세히 연구 조사하고, 여기서 나온 데이터를 사용해 내재 가치를 계산해야 한다. 상대 가치 평가 방식을 사용하면, 이 과정을 간소화하고, 추가 연구 조사 없이도 답을 얻을 수 있다. 하지만 그 답이 재앙으로 가는 지름길이 될 수도 있다.
슐로스가 밝혔듯이, 상대 평가에 의존하게 되면, 내재 가치에 비해 주가가 저렴한 주식이라도 다른 주식에 비해 주가가 비싸다는 이유로 좋은 주식 배척하게 된다. 반대로 내재 가치에 비해 비싼 주식을 상대적으로 싸다는 이유로 매수하게 되면, 나쁜 주식을 너무 비싼 가격에 매수하는 셈이므로 저조한 수익률로 이어질 수 있다. 투자에 성공하려면 상대적 가치 평가에 의존해서는 안 된다.
자료 출처: Rupert Hargreaves, “Walter Schloss' Advice on Relative Value”